 |
|
|
|

|
OECD 국가들의 민영건강보험은 시장규모,
보건의료시스템 내에서의 기능, 민영보험회사의
유형과 시장에서의 역할, 규제체계와 재원조달방식
등에서 매우 이질적인 모습을 보이며 발전해
왔음.
|
-
|
OECD 국가들의 경우 공적건강보험의
보장을 민영건강보험이 보완 또는
확장하는 역할을 담당하고 있어
전체 의료비지출 중 본인부담금
비율은 낮게 나타나고 있음.
|
|
-
|
OECD 국가들 중 상당수의
국가는 공사건강보험의 조화로운
발전이 보건의료시스템의 발전에
도움이 된다고 판단, 재정보조금과
기타 세제상의 혜택을 도입하여
민영건강보험시장을 발전시켜
왔음.
|
|
|
|
우리나라의 경우 공적건강보험의 보장수준이
타국가에 비해 매우 낮으므로 이를 보완할
민영건강보험의 활성화를 도모해야 하며, 초기에는
단체보험을 중심으로 하는 보충형(보완형+부가형)
민영건강보험상품의 활성화를 촉진하는 것이
바람직할 것임.
|
|
|
|
|
 서론
|
|
|
|

|
국민건강보험제도는 1977년 7월에 도입된
이래 12년만인 1989년 7월 부터 전국민을 대상으로
실시되고 있으나, 보험급여 범위의 제한, 지역·직장
가입자 간 보험료부담의 형평성 저해, 의료니드의
다양화에 대한 부적절한 대응을 이유로 개혁이
요구되고 있음.
|
|
|
|
|
|

|
공적의료보험에 대한 개혁 조치의 일환으로
이를 보완할 수 있는 민영건강보험의 도입
논의가 1990년대 중반 이후로 제기되어 왔으나,
현재에도 공적건강보험과 연계되어 이를
보완하는 기능을 가지는 민영건강보험상품은
크게 활성화 되지 못하고 있음.
|
|
|
|
|
|
본 고에서는 OECD 보건의료분과위원회의
보고서 15호인 『OECD 국가의 민영건강보험』
(2004.6)을 토대로 OECD 각국의 민영건강보험시장을
분석해 보고, 민영건강보험이 아직 활성화되지
못하고 있는 우리에게 주는 시사점을 찾아보고자
함.
|
|
|
|
|
 OECD
국가들의 건강보험시장 분석
|
|
|
|
<의료비
지출재원 분석>
|
|
|
OECD 국가의 민영건강보험 시장규모는
서로 다르나 민영건강보험이 활성화된 국가는
국민보건의료비 지출 중 본인부담금 비율이
낮게 나타나고 있음.
|
|
|
|
|
|
|
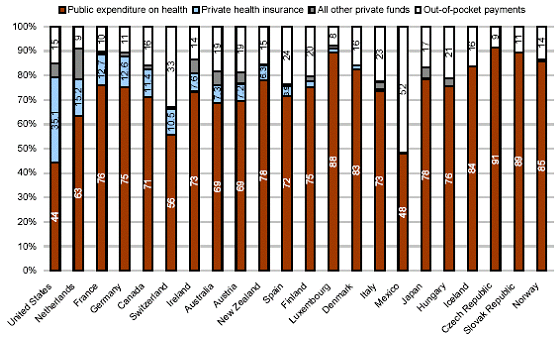
국민보건의료비 지출 중 민영건강보험의
비중은 평균 6.3%이지만, OECD 국가별로 매우
다르게 나타남(<그림 1> 참조).
|
-
|
미국은 OECD에서 유일하게
민영건강보험이 국민 대다수의
주요 의료보장시스템인 국가로
그 비중이 35%에 달하고 있음.
|
|
-
|
그 뒤를 이어 프랑스, 독일,
네덜란드, 캐나다가 10~15%,
스위스는 10%로 나타나고
있음. 호주, 아일랜드, 스페인,
뉴질랜드, 오스트리아는 4~10%
정도이며 다른 국가들은 4% 이하로
미미함.
|
|
|
|
|
|
|
국민보건의료비 지출 중 민영보험의 비중이
높은 국가(10% 이상)들은 민영건강보험 가입비율이
높은 국가들로, 본인부담금 비율이 상대적으로
낮게 나타나고 있음.
|
|
|
|
|
|
우리나라의 경우 가계의료비 중에서
본인부담금 비율은 OECD 조사대상국 중 최상위권
으로 나타나 민영건강보험의 도입이 절실한
실정임.
|
|
|
|
|
|
|
우리나라의 경우 본인부담금 비율은 2001년
기준으로 47.3% (법정본인부담금 20.0% + 비급여
본인부담금 27.3%) 로 추정 (자료: 『비급여본임부담금
추계 및 전망』, 보험개발원 보험연구소, 2004.
9) 되어 본인부담금 비율이 파악된 22개 OECD
국가들 중 최상위권임.
|
|
|
|
|
|
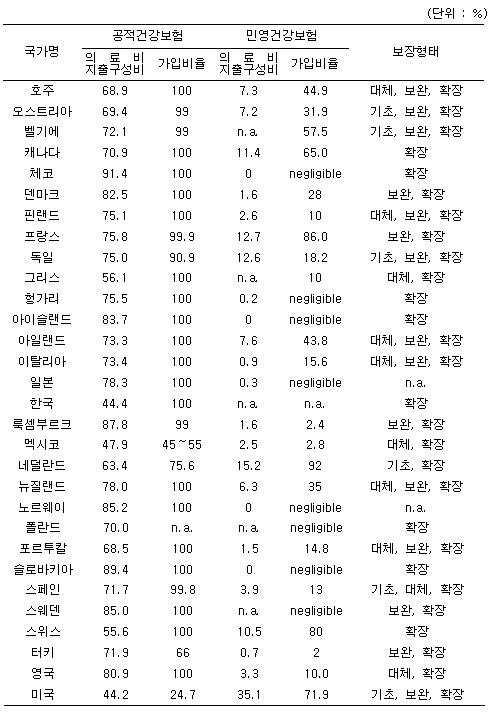
또한 국민의료비 중 공적건강보험의 지출구성비는
44.4%로 조사대상 30개국 중 미국을 제외하면
최하위를 기록함.
|
-
|
그러나 전체 인구의 24.7%(노인
및 빈곤계층)만을 공적건강보험에서
보장하고 있는 미국과는 달리
우리나라는 국민 모두를 국민건강보험에서
보장하고 있으므로 사실상 공적건강보험의
지출구성비는 최하위라고 할 수
있음(<표 1> 참조).
|
|
|
|
|
|
<그림 1> 보건의료비 지출재원
구성비
자료
: OECD Health Data 2003, 2nd edition
|
|
|
|
<민영건강보험
시장의 특징>
|
|
|
|
|
OECD 국가들의 경우 민영건강보험제도가
공적건강보험제도 이전에 도입된 국가들이
많으나, 보건의료시스템 발전을 위한 정부의
육성책에 따라 민영건강보험제도가 발전한
나라도 상당수 존재함.
|
|
|
|
|
|
|
민영건강보험이 주요한 역할을 하는 국가
중 많은 국가들은 상호보험회사 같은 민간비영리제도가
공적건강보험이나 사회보험프로그램이 등장하기
이전인 수 백년 전부터 존재하여 왔으며, 임의건강보험제도를
보완 또는 대체하려는 목적으로 공적건강보험시스템이
발전하였음.
|
|
|
|
|
|
반면에 호주, 아일랜드, 네덜란드, 독일,
스위스, 영국 등은 공사건강보험의 조화로운
발전이 보건의료시스템의 발전에 도움이 된다고
판단하여 정부가 직접 개입하여 재정보조금과
기타 세제상의 혜택을 도입하여 민영건강보험
시장을 발전시켜 왔음.
|
|
|
|
|
|
OECD 국가에서 민영건강보험 시장은
공적건강보험 시스템에 연계되어 발전되어
왔으며, 보장형태는 공적건강보험과의 상호작용에
따라 결정됨. OECD는 다음과 같은 종류로 보장형태를
분류하고 있음.
|
|
|
|
|
|
|
기본형(primary role) : 공적건강보험이
노인이나 빈곤계층 등 국민 일부분만을 보장하고
민영건강보험이 국민상당수를 보장하고 있는
경우로 미국, 독일, 네덜란드 등 소수의 국가가
해당함.
|
|
|
|
|
|
대체형(duplicate role) : 공적건강보험이
국민 모두를 보장하기는 하나 본인의 선택에
따라 민영건강보험에 가입하여 공적의료전달체계와는
별도로 민영의료전달체계를 이용할 수 있는
경우로 호주, 아일랜드, 스페인 등이 이에
해당.
|
|
|
|
|
|
보완형(complementary role) : 공적건강보험과
민영건강보험이 공동보험(co-insurance)의
형태를 취하는 경우로 공적건강보험의 급여항목에
대한 법정 본인부담금을 민영건강보험이 보장하는
경우로 프랑스의 민영건강보험이나 미국의
Medicare 보완시장(Medigap)이 그 예임.
|
|
|
|
|
|
부가형(supplementary role) : 공적건강보험에서
보장하지 않는 비급여항목을 민영건강보험이
보장하는 경우로 대다수 OECD 국가들의 민영건강보험에서
취하고 있는 보장형태임.
|
|
|
|
|
|
민영건강보험의 보장형태에 따라 상이한
문제점이 발생하므로 관리 감독을 위한 정책적
이슈도 다양하게 나타나고 있음.
|
|
|
|
|
|
|
기본형 민영건강보험 시스템에서는 고위험그룹이나
병약자들을 민영건강보험 가입을 보장하기
위한 방법을 두고 여러 가지 문제가 발생하고
있음.
|
|
|
|
|
|
대체형 민영건강보험 시스템에서는 민영건강보험
가입자와 비가입자 간의 의료서비스 접근성,
의료수준 선택과 이용패턴 등의 불평등 완화가
정책적 이슈임.
|
|
|
|
|
|
보완형 민영건강보험 시스템에서는 보건의료를
과잉 공급 또는 소비하려는 의료공급자와 개인의
도덕적 해이 문제 해소가 주요 과제로 등장함.
|
|
|
|
|
|
부가형 민영건강보험은 공적건강보험에서
보장하지 않는 서비스를 보장하므로 공사 보험시스템
간의 원활한 상호작용에 정책적 초점이 맞춰지고
있음.
|
|
|
|
|
|
민영건강보험 수요는 가입자의 소득수준에
비례하며, 공적시스템의 보장이 부족한 국가에서
활성화되고, 주로 사용자에 의해 사내복지의
일환으로 촉진되고 있음.
|
|
|
|
|
|
|
민영건강보험 시장규모는 국가의 경제성장과는
무관하며, 공적건강보험 시스템의 발달과 상관없이
대부분의 국가에서 고소득자그룹이 민영건강보험
상품을 더 많이 구매하고 있음.
|
|
|
|
|
|
OECD 국가에서는 사용자가 민영건강보험을
사내복지의 일환으로 지원하고 있으며 그 역할이
점점 증대하고 있음.
|
-
|
민영건강보험 가입비율이 높은
수준에 있는 OECD 국가들은 민영건강보험
상품의 상당수가 직장을 통해
공급되고 있으며, 미국과 캐나다(민영건강보험
상품의 90%), 네덜란드(60%),
프랑스(50%)가 그 예임.
|
|
|
|
|
|
|
또한 공적건강보험이나 공영의료전달시스템의
품질에 대한 실제 또는 체감적 불만이 아일랜드,
호주, 덴마크, 영국 등 일부 국가에서 민영건강보험을
구입하려는 동기로 작용하고 있음.
|
|
|
|
|
 시사점
|
|
|
|
|
우리나라의 경우 다른 OECD 국가와 비교하여
공적건강보험의 보장이 절대적으로 낮은 수준으로
국민의 의료보장을 보완하기 위해 민영건강보험의
활성화를 서둘러야 하며 그 수요도 충분하리라
예상됨.
|
|
|
|
|
|
총의료비지출 중 공적건강보험의 구성비가
조사대상 국가중 최하위이나, 민영건강보험이
공적건강보험의 보장을 극히 제한적 수준에서만
보충하고 있으므로 본인부담금 비중은 최상위로
나타남.
|
|
|
|
|
|
OECD 국가들의 경우를 보면 공적건강보험의
보장 부족이 민영건강보험 발전의 주요 원동력으로
작용하고 있으며, 우리나라의 경우 총의료비지출
중 47.3%가 민간에서 조달되고 있으므로 시장수요
또한 충분하리라 예상됨.
|
|
|
|
|
|
우리나라의 경우 대부분의 OECD 국가와
마찬가지로 보충형(보완형+부가형) 민영건강보험
활성화를 추진하여야 함.
|
|
|
|
|
|
우리나라의 경우 공적건강보험이 국민 모두에게
일정 수준의 의료보장을 제공해주고 있으므로
민영건강보험은 공적건강보험에서 보장해주지
않는 법정본인부담금이나 비급여 본인부담금을
주로 보장하는 보충형(보완형+부가형) 상품의
형태로 활성화 되는 것이 바람직함.
|
|
|
|
|
|
경제특구 등에 의료시장이 개방되어 공적건강보험이
적용되지 않는 외국의료기관이 진출하는 경우
이들과 연계한 대체형 상품의 도입도 검토해볼
필요성이 있음.
|
|
|
|
|
|
민영건강보험 활성화를
위해서는 초기에는 개인형 상품보다
단체형 상품 위주로 운영하는
것이 바람직하며, 세제지원 등의
육성정책과 함께 공익성 강화에
초점을 두어야 함.
|
|
|
|
|
|
아직 기초통계 등 민영건강보험
운영을 위한 인프라가 취약한
점을 고려하여 언더라이팅 부담이
적은 단체건강보험 상품 위주로
운영하여야 하며, 개인형 상품
판매 시에도 공익성을 위해 노인이나
건강취약계층의 가입을 배제하지
않는 방법으로 운영되어야 함.
|
|
|
|
|
|
민영건강보험이 공적건강보험의
보장성을 보충하여 공익에 기여하는
만큼 가입자에 대한 세제지원조치나
취약계층에 대한 보조금지원 등의
정책적 지원이 필요함.
|
|
|
<표 1>
OECD 국가의 공사건강보험 시장규모 및 보장형태
자료: Private Health Insurance
in OECD Countries, OECD Health working papers
15, 2004.6.
|
|
|
|
|
|
|
|