 |
|
|
|

|
여성의 경제활동 확대 및 여성가구주
비율 증가에 따라 관련 보험수요가 확대될
것으로 예상되며, 보험 구입 의사 결정에 대한
영향자(influencer)로서의 역할이 중요시되고
있음.
|
|
|
최근 여성전용상품 판매가 증가하고
있으나, 개인보험 신계약건수의 절반 가량을
여성계약자가 차지하는 등 여성의 영향력을
감안할 때 아직 관련 시장의 성장성은 충분하다고
판단됨.
|
|
|
향후에도 소비주체로서의 여성을 겨냥한
다양한 여성전용 특화 상품의 개발과 여성소비자뿐만
아닌 가족 전체에 대한 동반 소비를 유발할
수 있는 적극적인 마케팅 전략이 필요할 것임.
|
|
|
|
|
 여성시장의
변화
|
|
|
|

|
여성의 사회진출 증가에 따른 경제력과
생활 패턴변화로 새로운 제품과 서비스에 대한
수요가 확대되고 신시장이 형성되고 있음.
|
|
|
|
|
|

|
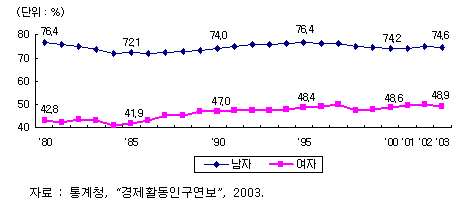
여성의 경제활동 참가율은 꾸준히 증가하여
2003년에는 48.9%를 나타내면서 '90년대 중반
이후 50%를 육박하고 있으며, 증가율 측면에서는
남성을 앞지르고 있음.
|
-
|
남성의 경우, 1995년 76.4%에서
2003년 74.6%로 오히려 감소한
것으로 나타남.
|
|
|
|
|
|
|
여성의 사회적 참여 증가는 구매력을 향상시키는
것 외에도 질병, 상해 등 각종 위험에 노출이
확대되어 이를 관리하기 위한 수요도 증가시킬
것으로 예상됨.
|
|
|
|
|
<그림 1> 여성의 경제활동참가율
추이
|
|
|
|
|
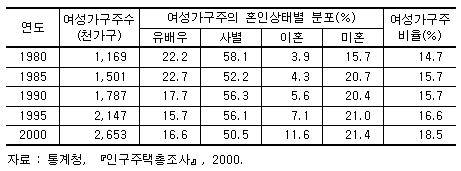
독신 여성 증가, 이혼율의 증가, 중년
남성들의 사망률 증가 등으로 여성가구주의
비율이 18.5%로 크게 늘어남에 따라, 여성의
부양 책임이 확대되고 있음.
|
|
|
|
|
<표 1> 여성가구주 비율
|
|
|
|
|
|
이에 따라, 가족구성원의 사망, 질병, 이혼
등으로부터 여성들이 직면하게 될 위험을 관리하고
재정적 안정을 도모하기 위한 대책이 요구됨.
|
|
|
|
|
|
여성시장의 변화로 소비 주체뿐만 아니라,
소비 의사 결정에 대한 영향자(influencer)로서의
여성의 중요성이 부각되고 있으며, 보험산업에
있어서도 보험구입 의사 결정에 대한 여성의
영향력이 증대되고 있음.
|
|
|
|
|
|
|
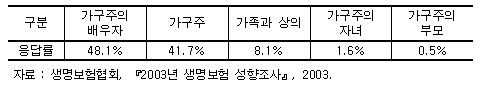
우리나라의 경우도 마찬가지로 보험가입시
가장 큰 영향력을 행사하는 사람은 가구주의
배우자, 즉 여성이라는 조사 결과가 발표된
바 있음.
|
-
|
즉, 생명보험 가입에 관한
최종 결정자로 가구주의 배우자가
48.1%로 가구주 41.7%보다 높게
조사되어 전통적 가부장 사회의
가정문화가 핵가족화 및 여성의
지위향상으로 변화하고 있음을
나타내고 있음.
|
|
|
|
|
|
<표 2> 생명보험 가입에 관한
최종 결정자
|
|
<참고> 여성의 구매영향력에
대한 캐나다 사례
|
|
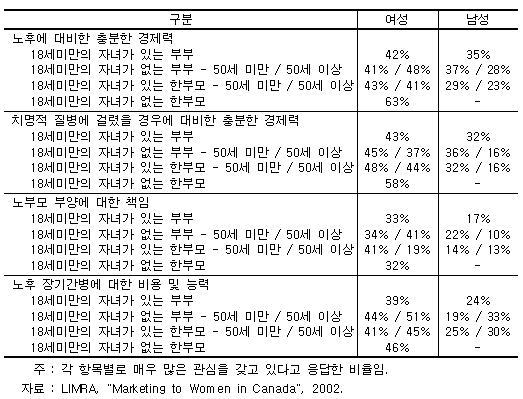
캐나다 TOPIC(Tracking
the Opinions of the Public in
Canada)에서 1,284개 가구를 대상으로
실시한 설문조사 결과에 따르면,
여성들이 특히 그들의 부모나
자신에 대한 노후 문제에 관심을
갖는 것으로 나타남.
|
|
|
|
|
|
노후 대비 충분한 경제력에
대한 많은 관심을 갖고 있다고
응답한 비율은 응답계층별로 여성이
41%∼63%인 반면, 남성은 23%∼37%로
조사됨.
|
|
|
또한, 노부모 부양에 대한
책임에 대해서도 여성은 19%∼41%,
남성은 10%∼22%로 여성이 남성보다
높게 나타남.
|
<표> 캐나다 노후
대비 및 부양에 대한 설문조사 결과
|
|
|
|
|
 보험산업에서의
여성시장 현황
|
|
|
|
|
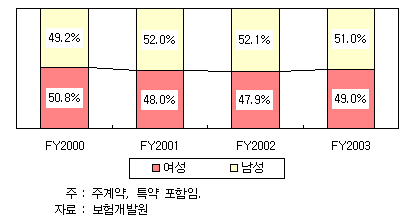
생명보험 개인보험 부문의 신계약건수
중 여성이 계약자인 건수의 비중이 FY2003
49.0%로 FY2000 이후 전체 신계약건수의 절반
가량을 점유하고 있는 것으로 나타남.
|
|
|
<그림 2> 개인보험 성별
신계약건수 점유율 현황
|
|
|
|
|
최근 보험업계에서는 여성시장의 변화에
따라 여성을 독립적인 경제주체로 인식하고
여성을 대상으로 한 전용 보험상품을 개발,
판매하고 있으며, 여성 관련 보험시장이 빠르게
팽창하는 것으로 나타남.
|
|
|
|
|
|
여성특정질병을 보장하는 질병보험, 여성운전자를
위한 별도의 보장과 서비스를 포함한 자동차보험,
임신 및 출산과 관련된 보험상품 등 여성전용상품이
개발되었음.
|
|
|
|
|
|
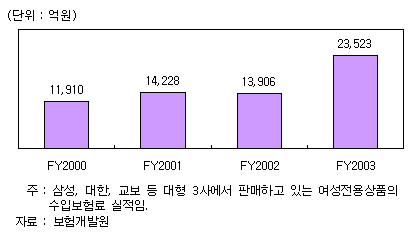
생명보험회사 대형 3사에서 판매하고 있는
여성전용상품의 수입보험료 실적을 보면, FY2000
1조 1,910억원에서 FY2003 2조 3,523억원으로
증가하였으며, 판매개시 후 1년간 10배 이상의
증가율을 나타낸 상품도 있음.
|
|
|
|
|
<그림 3> 생명보험회사 여성전용상품
수입보험료
|
|
|
|
|
이와 같이 여성 관련 보험시장의 확대
추세에도 불구하고, 개인보험 신계약건수의
절반 가량을 여성계약자가 차지하는 등 보험에
대한 여성의 영향력을 감안할 때, 동 시장에
대한 성장잠재력은 여지가 있다고 판단됨.
|
|
|
|
|
 시사점
|
|
|
|
|
앞서 설명한 바와 같이 여성의 사회참여가
증가하면서 소비주체로서의 여성이 주목될
것이며, 인구통계학적 측면에서도 보험에 대한
여성의 수요가 증가할 것으로 전망됨.
|
|
|
|
|
|
여성전용상품에 대한 구매력이 확대되는
것 외에도 세대 관리 차원에서 가족구성원
전반에 걸친 소비의사 결정에 직접적인 영향을
미치게 될 것임.
|
|
|
|
|
|
여성시장을 겨냥한 다양한 여성전용
특화 상품의 개발을 통해 적극적인 시장 공략이
필요함.
|
|
|
|
|
|
현재 여성을 위한 상품으로는 질병과 관련한
보장성보험, 여성전용 자동차보험 등에 국한되어
있는 실정으로, 향후 여성 고유의 라이프스타일에
적합한 다양한 상품개발과 서비스 제공이 이루어져야
할 것임.
|
-
|
첫째, 여성의 사회적 참여
확대에 따른 소비패턴 변화에
대비하여 관련 건강보험, 상해보험,
레저보험 등을 생각해 볼 수 있고,
둘째, 여성가구주 비율 증가에
따라 종신보험, 연금보험 등 노후생활
관련 상품이 요구됨.
|
|
|
|
|
|
|
여성소비자에 대한 철저한
고객관리를 통해 여성소비자 한사람만이
아닌 가족 전체에 대한 동반 소비를
유발할 수 있는 마케팅 전략이
요구됨.
|
|
|
|
|
|
또한, 여성소비자 가족의 생애를
둘러싼 리스크를 분석, 관리함으로써
지속적인 상품 구입으로 이어질
수 있어야 할 것임.
|
-
|
여성의 소비 성향이
가족구성원들의 소비
행태 및 결정에 영향을
미친다는 소위 엄마
마케팅(Mom Marketing)이라
일컬어지는 전략을
통해 소비계층의
확대 효과를 기대할
수도 있음.
|
|
|
|
|
|
|
|
단, 여성시장에 대한 분석을 바탕으로
여성소비자 소비성향에 적합한 상품 개발 및
마케팅이 이루어져야 함.
|
|
|
|
|
|
여성소비자의 경우, 실제 구매가 이루어지기
까지는 상당한 시간이 소요되며 까다롭다는
소비성향이 있는 만큼 이를 극복할 수 있는
상품과 마케팅 전략이 필요함.
|
|
|
|
|
|
이와 더불어 다양한 부가서비스 제공을
비롯한 고객관리를 통해 고객충성도를 높이고
지속적 보험가입이 이루어질 수 있도록 함.
|
|
|
|
|
|