 |
|
|
|

|
일본 정부는 최근 우체국보험의 민영화를
2007년에 정부가 출자한 주식회사 설립, 지주회사
출범, 우체국보험 회사의 매각 등 3단계로
나누어 완전 민영화를 2017년 이전까지 추진한다는
방침을 발표함.
|
|
|
구미 선진국의 경우 '90년대까지 국영
우체국보험을 민영화한 만큼 일본의 우체국
민영화가 완료될 경우 주요 선진국은 모두
국영 우체국보험을 유지하지 않게 된다는 점에
주목하여야 함.
|
|
|
동북아 금융허브를 추구하고 있는 우리나라의
입장에서도 일본의 우체국보험 민영화의 추진과정과
내용을 예의 주시하고 효율적인 금융시장의
구축이라는 측면에서 우체국보험의 민영화를
적극 고려할 필요가 있음.
|
|
|
|
|
 일본의
우체국보험 민영화의 추진 경과
|
|
|
|

|
2004년 8월 일본 경제재정자문위원회는
우체국보험을 2017년 이전까지 3단계로 나누어
완전민영화하는 것을 내용으로 하는 "우체국
사업 민영화 기본 골자"를 발표함.
|
|
|
|
|
|

|
우체국사업의 민영화는 일본 수상의 공약
사항으로 이른바 '고이즈미 개혁'에서 '우체국사업의
민영화'를 국영기업 구조개혁의 최우선 과제로
추진하고 있기 때문임.
|
|
|
|
|
|
일본의 우체국보험은 저소득층에 대한 최소한의
생활보장을 목적으로 시작되었으나 이후 건전한
보험시장 발전 저해, 효율적인 금융시장 방해,
잠재적인 국민부담 등의 문제가 대내외적으로
지적되면서 민영화의 추진이 불가피하게 되었음.
|
|
|
|
|
|
이에 본고는 지난 8월초 경제재정자문위원회(이하
자문위원회)가 발표한 '기본 골자'를 중심으로
일본의 우체국보험 민영화 추진 계획을 살펴보고,
주요국의 민영화 현황을 통해 시사점을 제시하려고
함.
|
|
|
|
|
 우체국보험의
민영화의 기본 계획
|
|
|
|
|
일본의 우체국보험 민영화는 2003년
10월 자문위원회에서 기본원칙을 우선적으로
정하였으며, 이후 민영화 추진은 이를 근거로
이루어지고 있음.
|
|
|
|
|
■ 우체국금융 민영화의 5개 원칙
- 민영화 실현에 의한 경제활성화(활성화의
원칙)
- 구조개혁과 정합성이 반영된
개혁 추진(정합성의 원칙)
- 국민의 편의성 제공을 위한
개혁 추진(편리성 원칙)
- 우정공사가 보유한 전국
채널 활용(자원활용 원칙)
- 우정공사의 고용에 대한
배려원칙(배려원칙)
|
|
|
|
|
|
자문위원회가 발표한 "우체국사업
민영화의 기본 골격"은 ① 우정공사의
주식회사화 단계, ② 지주회사 단계,
③ 완전 민영화 단계로 나누어 추진한다는
것임.
|
|
|
|
|
|
이를 위해 자문위원회는 우선 '경영의 자율화
확대', '민관과 공평한 경쟁조건(equal footing)
조성', '사업별 손익의 명확화와 사업간 리스크
차단 철저'를 기본방향으로 하고 다음과 같은
단계별 민영화 방안을 마련함.
|
|
|
|
|
|
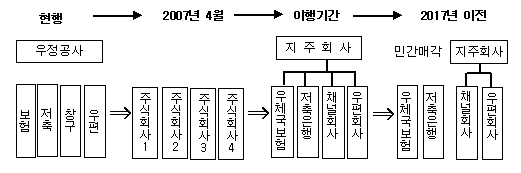
민영화의 첫 번째 단계는 2007년 4월까지
우정공사의 4개 사업체를 자회사로 분사화시켜
정부 출자의 주식회사화 하고, 사업별 독립채산제를
도입하는 등 향후 지주회사 전환에 대비하는
것임.
|
|
|
|
-
|
민영화후 민간 금융회사와
동일한 규제와 예금보험 및 납세의무를
부여함과 동시에 경영의 자율성
및 업무범위 등도 민간기업과
동일하게 확대를 추진하며, 현행
우정공사의 직원은 공무원에서
일반직으로 전환될 예정임.
|
|
|
|
|
|
|
두 번째 단계는 완전 민영화에 대한 이행
기간을 두고, 이 기간 중 정부가 100% 지분을
보유한 지주회사를 설립하여 4개의 우체국
사업체를 자회사화하는 것임.
|
|
|
|
|
|
세 번째 단계는 2017년 이전까지 우체국보험
및 저축은행에 대한 정부 지분을 대폭 줄이거나
주식을 민간에게 매각하여 민영화를 완료하는
것임.
|
|
|
|
|
<그림 1> 우체국보험 민영화
계획 흐름도
|
|
|
|
|
한편, 일본 정부는 민간 금융회사와
대등한 경쟁조건을 확보하기 부여하기 위하여
2007년 주식회사 전환 후 보험업법 등에 의거한
금융청의 검사 및 감독 권한을 부여할 예정임.
|
|
|
|
|
|
현재, 우체국보험에 대한 규제는 주무관청인
총무성이 감독권한을 가지고 금융청에는 검사권한만을
위임하는 방식으로 이루어지고 있음.
|
|
|
|
|
|
자문위원회는 두 번째 단계의 지주회사가
금융회사들을 자회사로 둔 사실상의 금융지주회사에
해당되므로 금융지주회사법을 적용함.
|
|
|
|
|
|
향후 일본 정부는 자문위원회가 마련한
'기본 골격'에 대한 민영화방안 및 조기시행
등을 포함한 민영화 법안을 당정협의를 거쳐
2005년 봄에 국회에 상정할 예정임.
|
|
|
|
|
 일본 우체국보험 민영화에
대한 찬반
|
|
|
|
|
보업업계를 비롯한 민영 금융회사들은
건전한 금융시장의 발전과 국민적 부담을 경감하는
관점에서 우체국보험의 존재에 대하여 축소
및 폐지할 것을 지속적으로 주장하였음.
|
|
|
|
|
|
우체국보험의 일탈 문제 : 저축성 위주의
판매와 높은 보장금액으로 저소득 계층에 대한
최소한의 생활보장을 제공하여 민영 보험사를
보완한다는 본래의 취지에 일탈하여 건전한
생보시장 발전을 저해함.
|
|
|
|
|
|
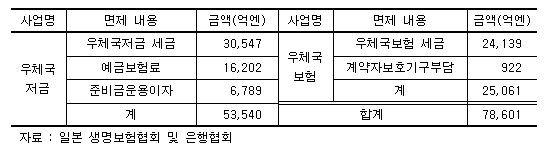
우체국보험의 특혜 : 우편, 인지업무 등과
같은 공적업무의 창구채널로 독점적 사업을
영위하는 반면, 정부의 지급보증 및 우체국사업의
겸영, 각종 조세 감면 등의 특혜를 누려 잠재적인
국민부담으로 작용함.
|
|
|
|
|
<표 1> 일본 우체국보험 과거
10년간 세제 면제 금액 추정
|
|
|
|
|
효율적 금융시장 운영 방해 : 특히, 우체국의
거대한 자산은 공공단체의 대출 및 사회간접자본
등과 같은 재정정책 자금으로 활용되어 금융시장의
흐름을 왜곡시키고, 세제 및 금리경쟁을 무기로
시장경제를 무너뜨려 보험사 및 금융기관들의
부실화 및 파산의 원인으로 작용했다는 주장임.
|
|
|
|
|
|
반면 이미 시장점유율이 40%에 이르고
있는 우체국보험이 초대형 우량 보험사로 등장할
경우 중소보험사의 입지를 더욱 압박할 것이라는
우려도 제기되고 있음.
|
|
|
|
|
 선진국의 우체국보험 민영화
현황
|
|
|
|
|
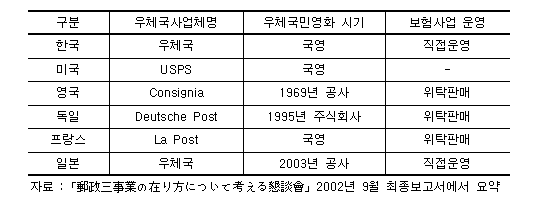
우체국보험은 유럽에서 보통보험(ordinary
insurance)의 대상에서 제외된 저소득 노동자의
최소한의 생활보장을 지원하기 위한 정책적
목적에서 시작된 국영의 간이보험(industrial
insurance)이나, 현재 주요국 중 한국과 일본만이
우체국보험(Post Insurance)으로 명맥을 유지하고
있음.
|
|
|
|
|
|
대부분의 국가에서 정부가 직접 운영하였으나
'90년대에 보험사업의 민영화가 진행되어 현재
우체국창구에서는 단순히 보험상품의 위탁판매
또는 보험료 대납 서비스를 제공하고 있는
수준임.
|
|
|
|
|
|
프랑스의 경우 1959년 국영생명금고와 국영재해금고와의
합병에 의해 설립된 CNP가 있으며, 1992년
주식회사로 전환후 현재 완전민영화를 위하여
1998년부터 정부보유 주식의 민간매각이 진행
중임.
|
|
|
|
|
|
독일의 경우 1992년 포스트방크와 HDI(공업배상책임조합)가
합병하여 정부출자의 PB생명보험(주)가 운영중에
있으나 우체국의 직접판매는 없음.
|
|
|
|
|
|
미국의 경우 우편사업청(USPS)에서는 보험상품을
판매하고 있지 않음.
|
|
|
|
|
<표 2> 주요국의 우체국 민영화
및 보험사업 운영 현황
|
|
|
|
시사점
|
|
|
|
|
일본이 우체국보험을 민영화할
경우 주요 선진국 중에서 우체국보험을
유지하는 국가가 없다는 점이
우리나라에도 압박요인으로 작용할
것임.
|
|
|
|
|
|
|
일본의 경우 '90년대 선진국에서
진행한 우체국보험 민영화의 길을
뒤늦게 가고 있으나, 우리나라의
경우는 민영화에 대한 논의조차
활성화되지 못한 상황임.
|
|
|
|
|
|
그러나 일본은 뒤늦은 민영화에도
불구, 이에 대한 논의가 20여년전부터
시작되었다는 점에서 우리나라도
이에 대비한 구체적인 논의가
필요할 것으로 판단됨.
|
|
|
|
|
|
동북아 금융허브를 추구하고
있는 우리나라의 입장에서 일본의
우체국보험의 민영화는 금융시장의
효율화를 위한 정책이라는 측면에서
주목할 필요가 있음.
|
|
|
|
|
|
|
일본의 우체국보험은 보험시장의
건전한 발전 저해, 특혜지원에
의한 잠재적 국민부담 증가, 효율적
금융시장 방해 등의 경제적 왜곡현상을
일으키고 있다는 비판으로부터
출발했다는 점에서 우리나라와
여건과 크게 다르지 않음.
|
|
|
|
|
|
동북아 금융허브를 위해서는
지역 내에서 가장 효율적인 금융시장을
구축하는 것이 필수 조건인 만큼
이웃나라의 우체국보험 개혁의
내용과 추이에 주목할 필요가
있음.
|
|
|
|
|
|
|
|
|